
观天下
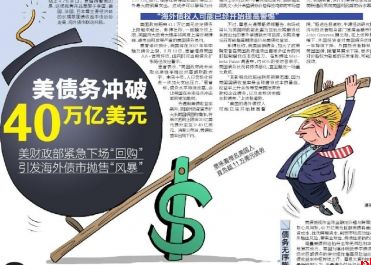
美国财政部当地时间8月19日表示,美国政府债务已经突破40万亿美元(折合约268.87万亿人民币),比去年美国国内生产总值(GDP)还多出近10万亿美元,意味着每名美国人背负超11万美元债务。《纽约时报》对此评论称,是“一个不祥的里程碑”。美国有线新闻网评论称:“又一次触目惊心的财政赤字纪录被刷新。”
五个月前,这一数字为39万亿美元;再往前五个月,是38万亿美元。跨越30万亿美元这一数字大关仅始于2022年1月,美国联邦借款需求正以惊人速度增长,而且看不到尽头。
当地时间8月19日,美国财政部突然宣布扩大长期名义国债回购规模,将流动性支持回购操作的规模至少增加一倍,单次操作的最高规模将由20亿美元,至少提高至40亿美元。此次调整涵盖10年期至20年期和20年期至30年期债券,调整将于9月9日生效,持续至2026年11月4日。美国财政部表示,将在下一次季度再融资会议上(定于2026年11月4日举行)提供有关未来回购规模的更多信息。
此次美国财政部宣布回购规模扩容,正值美国长期国债收益率持续攀升之际。8月17日,30年期美债收益率升至5.31%,创下2007年6月以来新高,10年期美债收益率站上4.7%关口。更值得警惕的是,这场抛售并非局限于美国,德国、法国、日本等主要经济体的长期限国债收益率也纷纷走高,海外债市联动共振。
路透社报道称,自特朗普2017年1月首次宣誓就任美国总统以来不到十年,美国联邦政府的债务规模已从当时的19.95万亿美元(折合约134.10万亿人民币)增加逾一倍。新增债务约1/3产生于美国政府为应对新冠疫情而大规模举债的两年间,相关措施由特朗普和前总统拜登实施。其余增幅则归因于两位总统的财政政策选择,以及长期存在的税收与支出失衡。
《金融时报》称,由公众持有的美国国债,是金融市场密切关注的一项关键指标,如今已超过32万亿美元,大致相当于美国经济的体量。无党派监督机构国会预算办公室(CBO)预计,到本世纪20年代末,公众持有的美国债务将达到相当于美国GDP106%的高点,这个数字在2036年还将升至120%。
德意志银行首席美国经济学家马修·卢泽蒂表示:“从表象上看,40万亿美元这一关口,短期内肯定会让市场聚焦债务问题。但它并不是债务运行的一个魔法临界点,各类预测早已预判到这一结果。”马修·卢泽蒂称,更值得关注的是美债收益率上行,这持续推高巨额存量债务的付息成本。上周,美国财政部30年期国债拍卖的融资成本创下25年新高;本周的10年期国债拍卖,融资成本创下2007年以来同期限最高水平。
彭博社称,投资者要求更高收益率,反过来又会抬升美国财政部的融资需求。本财年还剩两个月,2026财年美国政府利息支出已达1.17万亿美元(折合约7.86万亿人民币),同比上涨15%。利息增加进一步推高债务规模,可能促使投资者继续要求更高利率,这一恶性循环被称作“死亡循环”。
过去一段时间,特朗普多次隔空喊话,要求美联储降息。而据多家外媒近日分析,降低美国政府付息成本,或许是特朗普一直要求降息的考量之一。
路透社称,美国政府今年债务利息总额1.17万亿美元,是除社会保障和医疗保险之外最大的预算支出。这或许可以解释为什么特朗普对借贷成本感到不满。特朗普本周三再次批评美联储,认为利率“人为过高”,并称全球最大经济体应该为其债务支付更少的利息。
据CNBC,RSM美国会计师事务所首席经济学家约瑟夫·布鲁苏埃拉斯称,美联储主席凯文·沃什希望债券价格释放纯粹的市场信号,以此辅助货币政策制定。但美国财政部接连出手压低长端收益率,会干扰这一信号。
下周,沃什将出席在美国怀俄明州举行的杰克逊霍尔全球央行年会,届时他有机会对上述问题作出阐释。但布鲁苏埃拉斯认为,长期来看,沃什仍将持续承受压力,迫使美联储政策向美国财政部的诉求靠拢。
美国政府距离41.1万亿美元法定债务上限越来越近。彭博社称,一旦触及该上限,美国两大政党大概率将再度上演对峙博弈,避免出现后果严重的美国债务违约。
惠誉评级预计,美国将在2027年年中触及债务上限。8月13日,惠誉维持美国AA+信用评级,但同时对当前债务扩张路径发出警示。
惠誉表示,“美国政府尚未采取实质性举措应对高额财政赤字。未来十年,人口老龄化将进一步加大支出压力。”惠誉称,债务水平持续走高,会让美国在未来经济冲击面前更加脆弱。
为遏制美债收益率飙升,美国财政部宣布扩大长期国债回购操作,将单次回购上限由20亿美元提升至至少40亿美元。消息公布后,美债收益率出现下行。
不过,摩根大通策略师却警告,市场或将认为美国财政部此番为压低长期融资成本而出台的意外举措缺乏可信度,长期来看反而可能推高期限溢价与美债收益率。
彭博社称,美国巨额债务,加大了政策制定者在美国政府继续出售更多证券的同时控制借贷成本的压力。在彭博社Mar-ketsPulse调查中,约60%的受访者表示,美国债务状况将持续恶化,直至触发一场重大危机。
“其影响远远超出联邦预算范围,因为美国国债收益率是全球借贷成本的基准。收益率上升会传导至美国抵押贷款和企业债务,以及全球货币和主权债券。”上述报道称。
“美国的海外债权人可能已经开始提高警惕。”路透社报道称,牛津经济研究院宏观经济与投资者服务部门首席金融市场分析师JohnCanavan撰文称,在上述种种因素影响下,外国投资者对美国债务的需求过去一年持续下降。外国投资者持有近1/3的美国国债,随着其需求下降,更多国债将由对价格较为敏感的买家承接,可能加剧市场波动。
美债增长失控,不仅暴露美国财政深层次结构性问题,更通过美元霸权向外输出风险,对全球金融稳定与世界经济复苏构成持续威胁。
美债如何在创新高道路上一路狂飙?背后是怎样的深层财政困境?美债持续膨胀如何加剧全球金融风险?
从建国之初的7100万美元,到如今突破40万亿美元,美债规模在两个半世纪中呈指数级扩张,达到令人难以想象的规模。
美债“雪球”越滚越大,也越滚越快。美债规模达到1万亿美元用了超过200年,从1万亿美元到突破10万亿美元仅用约27年。此后,美债开启狂飙模式,膨胀到30万亿美元只用了约14年,此后4年半又膨胀至40万亿美元的历史新高。
梳理历史脉络可以发现,美债先后经历了起源期、早期发展、快速扩张和加速膨胀四个阶段。
美债起源可追溯至独立战争时期。18世纪末,当时的首任财长亚历山大·汉密尔顿依据1790年《融资法案》整合全美各类积欠款项,统一归集为国家债务。
进入19世纪的早期发展阶段,美债发行需经国会批准,政府财政收支总体平衡,债务增速不高。20世纪,美债成为政府财政政策重要工具,更成为美国应对各类重大危机的关键手段。1981年里根总统任期内,美债规模首次突破1万亿美元。进入21世纪,美债进入加速膨胀期,债务成为常态化融资工具,美债规模开始滚雪球式增长。
近年来,即便未爆发重大危机,美债年均新增规模仍超过2万亿美元,债务增速长期接近经济增速的两倍,债务滚雪球效应持续加剧,且当前财政框架下不存在自主降温、刹车缓释的约束条件。
“威胁美国未来的最大危机近在眼前。”美国福克斯新闻频道近日指出,债务规模年年攀升,政府却拿不出实质性解决方案。
分析人士表示,40万亿美元不仅是数字突破,更是美国财政可持续性恶化的重要节点,标志着美国结构性危机加剧,多重风险持续累积。
首先,债务杠杆持续高企,财政抗风险能力显著弱化。伴随债务总量飙升,美国政府债务占GDP比重长期处于高位。截至2026年第一季度末,这一数值高达近123%,远超国际公认警戒线。
“当今美国的(经济)修复能力已不如几十年前。”国际货币基金组织(IMF)前首席经济学家、哈佛大学教授肯尼斯·罗格夫近日告诉媒体,债务激增、利率上升以及政治僵局侵蚀了美国经济韧性,而这些都是国家走向债务危机的典型征兆。
其次,巨额利息挤压公共政策预算,财政收支失衡进一步加剧。在当前债务体量下,美债年度利息支出创下历史新高,大幅分流公共财政资源,美国财政逐渐沦为“只为偿还债务运转”。
美国《财富》杂志网站刊文指出,美国政府2026财年上半年的利息支出高达5290亿美元,相当于国防和教育支出的总和,持续走高的偿债成本大幅压缩政府可灵活调配的公共开支。
此外,长期无序发债持续动摇市场信心,美债“无风险资产”光环褪色。依托美元霸权,美债长期是全球避险储备资产,但无休止的债务扩张令全球投资者对其长期信用存疑。各国主权机构持续调整外汇储备配置,减持美债、增持黄金与多元资产,美债全球避险溢价持续收窄,市场脆弱性显著抬升。
欧洲央行数据显示,截至2025年末,美国国债在全球官方储备资产总额中占比连续两年下跌,较2023年末下降4个百分点。全球对美债的配置意愿持续走弱。
美债被视作全球金融定价锚与跨境资本流动核心风向标,40万亿美元巨额美债将通过推高融资成本、扰动跨境资本、削弱市场流动性等方式向外输出风险,带来全球性、持续性连锁负面冲击。
海量美债供给抬升全球无风险利率,压制全球复苏动力。美国为填补财政赤字持续发债,市场对巨额债务的偿付担忧推高风险溢价,长端美债收益率中枢持续上行。摩根大通利率策略团队最新研报认为,天量债务供给将长期抬升债券期限溢价。
美债收益率作为全球资产定价基准,上行后带动各国主权债、美元企业债、居民信贷利率同步走高:新兴市场外币偿债压力大幅加重,全球企业投融资成本抬升,产业扩张、跨境投资与居民信贷需求同步走弱。
长端收益率走高催生美元资产“抽水效应”,加剧全球资本与汇率波动。高收益美债吸引全球资金大规模撤离新兴市场,回流美国。路透、彭博资金流向数据显示,在美债逼近40万亿美元关口之际,长端收益率震荡上行,跨境资金大幅频繁跨境腾挪,发达经济体与新兴市场金融行情分化进一步加剧。
无序扩张的美债还扭曲债券交易结构,弱化市场流动性,推升全球系统性风险。40万亿美元债务带来供需失衡,持仓结构发生根本性转变:海外央行、主权基金等长期配置资金持续减持退场,对冲基金等短线杠杆资金成为主要承接方。美债从全球市场“稳定器”变为波动“放大器”,一旦经济数据、货币政策、地缘局势出现变动,杠杆资金极易集中抛售踩踏,引发收益率剧烈波动、市场流动性瞬间枯竭。
IMF最新《全球金融稳定报告》警告,美债市场流动性脆弱性攀升,会放大跨市场风险共振,局部金融波动极易向全球扩散,持续削弱全球金融体系自我修复能力。
国际舆论普遍认为,巨额美债已成为全球系统性风险源头。美国依靠美元霸权将自身财政失衡成本向外转嫁,既压制全球经济复苏,又持续撕裂现有国际金融秩序。长期来看,全球金融体系的脆弱性、结构性矛盾将因美国财政风险而持续累积。 据新华每日电讯、中新社 漫画/张永文
 【老陕的一周】3.14-3.20
 【老陕的一周】11.6-12.13
 老陕的一周【10.26—11.1】
 老陕的一周【10.19—10.25】
华商网版权与免责声明:
② 部分内容转载自其他媒体,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。
③ 如因作品内容、版权和其他问题需要同本网联系的,请在30日内进行。
联系方式 新闻热线:029-86519800