
不提风险只谈收益
警惕互联网保险虚假营销
随着互联网保险市场的蓬勃发展,消费者的投保习惯正在发生深刻转变。《2025年中国互联网保险消费者洞察报告》显示,2025年我国互联网保险保费收入预计突破7000亿元,同比增长25%以上。其中,传统保险公司线上渠道保费占比首度超越线下,达到63%,成为消费者购险的第一入口。然而,线上市场蓬勃发展的同时,消费者权益也面临诸多潜在风险。
保险在互联网营销中
容易出现五类违规问题
日前,复旦大学保险消保与可信研究团队发布的测评报告显示:当前互联网保险营销中,产品理财化包装、虚假承诺收益等误导现象较为突出。
复旦大学测评团队利用大数据系统,对22万条保险互联网营销内容开展监测。样本覆盖212家保险相关主体,其中包括寿险公司80余家、财险公司60余家、保险中介及互联网保险平台50余家;同时覆盖全网5000余个保险相关传播账号,梳理其中存在的保险互联网营销风险。
通过人工复核后发现,保险在互联网营销中容易出现五类违规问题,分别是:保险产品理财化、存款化包装;不确定利益确定化表达;不当比较、绝对化宣传;低价、限时免费体验等诱导性表达;销售主体和服务责任边界不清。
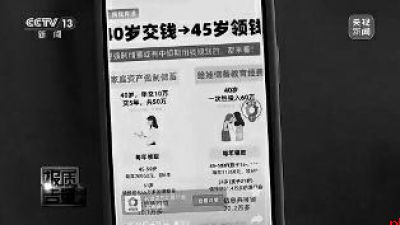
其中,将保险产品理财化、存款化违规宣传问题占比最高。记者注意到,在部分社交平台上,有不少保险产品将自身包装成理财产品:有的标榜“保本保息,打工人存款王炸款”,有的宣称是“大额存单优质平替”,号称“十天卖了80亿”。这些产品本质都是保险,但营销页面上却只字不提保险属性。保险行业专家表示,一些营销人员利用信息不对称,将保险产品理财化、储蓄化表达,极易误导消费者把长期保险当成短期理财,从而忽视了保险产品缴费期限长、流动性差、中途退保可能亏损等风险,导致理赔或退保时预期落空。
将不确定利益“确定化”
严重侵害消费者合法权益
除了将保险产品“理财化”包装,部分互联网保险营销还通过偷换概念、违规承诺收益来诱导消费者投保。这种将不确定利益“确定化”的误导行为,同样严重侵害了消费者的合法权益。
复旦大学测评团队展示了他们发现的一款直接承诺年化收益的保险产品。营销人员不仅承诺这款保险产品保本,还保证3.7%的年化收益率。听了这样的宣传,消费者很容易认为这是可以保本的理财产品,而且收益相当可观。然而复旦大学保险专家告诉记者,如果消费者轻信了营销人员这样的话术盲目投保,可能面临诸多风险。
保险专家给记者分析了这款保险的演示收益:如果消费者一次性投保100万元,前五年退保都无法全额取回100万元本金。如果第一年就退保,消费者只能领回约27万,远低于投入本金,根本达不到营销人员宣传的保本水平。复旦大学保险消保与可信研究团队成员周秦有表示:“保险产品如果按照理财储蓄来操作的话,几年以后如果需要用这笔钱,你去退保,拿回来的钱往往是低于已经交出去的保费的。”
记者注意到,保险在互联网宣传过程中承诺确定收益的不在少数。有的宣称“3个点的长期保单利益”,有的宣称“可实现终身增值3.2%”;还有的宣称“逆天年金5.8%”。
周秦有说:“宣称的是5.8%逆天年金,很容易让消费者误以为这个5.8%是确定利息。但经过我们实际测算,这个产品直到80岁,也就是40岁女性投保40年后,它的真实复利利率只有1.29%。”通过保险专家对该保险所宣传收益的分析,记者发现,40岁投保,60岁才能开始领取保险收益,每年可领取已交100万元的5.8%,即5.8万元。如果60岁即选择退保,可获得收益为表格中列出的116.5万元现金收益和5.8万元固定领取,即122.3万元。以此推算,年化利率约为1.1%。如果80岁退保,年化收益约为1.29%。
保险专家表示,将不确定收益确定化宣传的违规行为,容易让消费者把领取比例、现金价值和真实复利收益混为一谈,误以为产品具有确定年化收益。当消费者发现实际收益与理解不一致时,往往损失已经发生。《保险销售行为管理办法》第十七条规定,保险公司、保险中介机构应当建立保险销售宣传管理制度,不得引用不真实、不准确的数据和资料,不得隐瞒限制条件,不得进行虚假或者夸大表述,不得使用偷换概念、不当类比、隐去假设等不当宣传手段。
宣称“只卖30天”
结果销售了5个月
除此之外,利用虚假限时低价、免费体验等噱头促销,实际利益无保障乱象也较为普遍。有的营销人员宣称“30年等一回,一回只卖30天”,测评发现这款保险从去年11月上市到今年3月下市,销售了5个月。
另外,还有一些未取得跨境保险销售资质的境内保险机构或个人,在社交平台违规引流销售香港保险。这样的销售行为明显违反了《保险销售行为管理办法》第十一条,保险公司、保险中介机构不得超出法律法规和监管制度规定以及监管机构批准核准的业务范围和区域范围从事保险销售行为。保险销售人员不得超出所属机构的授权范围从事保险销售行为。
复旦大学保险消保与可信研究团队顾问汤海波表示:“我们认为,保险网络营销已经从单一的广告宣传问题,转变为一个涉及内容、技术、平台、主体和责任的综合治理场景。保险内容本身不仅要做到合规表达,更重要的是要向消费者传递客观、准确、清晰、可信的信息,帮助消费者在充分理解保障责任、风险提示和合同边界的基础上作出自主决策。”
复旦大学保险专家提醒消费者,通过互联网营销购买保险时不应轻信营销页面的片面宣传,一切保障利益应以签约合同为准,最好事先与人工客服确认清楚再进行投保,以免后续出现理赔纠纷。
汤海波提醒:消费者首先要认识到保险不是存款,其核心是风险保障和合同约定。互联网营销内容可以作为了解产品的入口,但不能替代保险合同,不能替代保险产品说明书和正式风险提示。消费者不能只看收益、价格和卖点,也要看限定条件、适用人群和服务责任。 据央广网
 【老陕的一周】3.14-3.20
 【老陕的一周】11.6-12.13
 老陕的一周【10.26—11.1】
 老陕的一周【10.19—10.25】
华商网版权与免责声明:
② 部分内容转载自其他媒体,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。
③ 如因作品内容、版权和其他问题需要同本网联系的,请在30日内进行。
联系方式 新闻热线:029-86519800