
9月刚开头,银行股表现亮眼。在这背后,出色的半年报提供了有力支撑。
超85%的上市银行业绩增长
9月伊始,银行可谓A股市场表现最出色的板块之一,工商银行、中国银行、建设银行、中信银行等股价更是站上了历史新高。消息面上,42家上市银行2026年半年报收官,全行业合计实现净利润1.13万亿元,同比增长2.96%。
虽然就整体增速看,银行板块并非跑得最快,但与上年相比,银行业绩的“普涨”无疑遥遥领先于其他上市公司。上半年,42家上市银行里,有36家净利润同比增长,仅贵阳银行、兰州银行等6家业绩表现不及2025年同期。
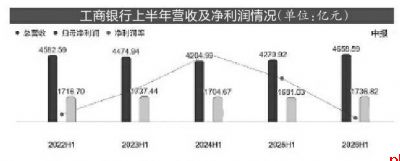
六家国有大行是全行业成绩单的定心丸。今年上半年,工商银行、建设银行、农业银行、中国银行、交通银行、邮储银行合计实现营业收入超2万亿元,同比增长9.38%;合计净利润约7126亿元,同比增长4.41%。全员营收净利双增——这是自2021年以来最强的半年报表现。同时,六大行拟中期分红合计两千多亿,成为A股高股息的“顶梁柱”。
相比国有大行的稳,股份行业绩表现分化。9家股份行中,浦发、平安、中信、浙商、招商5家银行净利润同比增长,其余4家则出现不同程度下滑。一位股份行高管分析:“利润降幅较大原因是零售业务新发生不良和减值准备增加。”
城商行则跑出加速度。其中,青岛银行净利润增长18.08%,领跑全行业。农商行则呈现“营收偏弱、利润稳健”的格局,10家农商行净利润全部正增长,但4家营收转降。
此外,银行业息差集体改善,令人意外。监管数据显示,二季度商业银行净息差为1.41%,较一季度回升1个基点,这是自2022年一季度以来首次单季环比增长。以个案为例,建设银行净息差1.37%,较去年全年上升3个基点;农业银行、中国银行净息差也均环比改善。动力几乎全部来自负债端——前期高息存款集中到期重定价,披露数据的40家上市银行计息负债成本率平均下降超34个基点。
多家银行存款到期留存率超90%
分析认为,银行净息差止跌企稳,核心驱动是负债端成本下行幅度超过资产端收益率下行幅度。然而,企稳并不代表趋势性回升。随着时间推移,存量的高成本定期存款重定价带来的利好效应衰减,银行息差能否迎拐点仍有待验证。
事实上,就上市银行半年报来看,存款吸引力不减,而且定期化趋势依旧明显。Wind数据显示,42家上市银行今年上半年公司及个人定期存款余额增加了近8万亿元。其中,与居民储蓄高度契合的个人定期存款增加了约4.78万亿元。
央行数据显示,截至6月末,人民币存款余额346.44万亿元,同比增长8.2%。上半年人民币存款累计增量17.76万亿元,其中住户存款增加7.58万亿元,同比少增3.19万亿元;非金融企业存款增加3.2万亿元,同比多增1.43万亿元;财政性存款增加9715亿元,同比少增约2800亿元;非银行业金融机构存款增加4.65万亿元,同比多增2.1万亿元。另据中金公司测算,居民定存在2026年到期规模约75万亿元。全年居民全部存款和1年期以上定存到期规模较2025年或同比增加8万亿元和10万亿元。
尽管在低利率及居民资产配置多元化影响下,“存款搬家”频频上演,但在今年的中期业绩会上,多家银行管理层提到,存款到期后留存率较高,且多数留存率在90%以上。
博通咨询首席分析师王蓬博表示,短期来看,银行业净息差走势将以筑底企稳为主,并会继续呈现机构间分化的格局,但中长期还可能受到定存密集到期带来的降成本效应边际减弱压力。相对来说,国有大行存款强势,应继续优化存款成本;股份行调整客户结构,深挖高收益的零售、小微业务;城商行、农商行则需要利用好地缘优势,深耕本土小微和居民业务等,同时要注意管控好负债成本。 华商报大风新闻记者 李程
 【老陕的一周】3.14-3.20
 【老陕的一周】11.6-12.13
 老陕的一周【10.26—11.1】
 老陕的一周【10.19—10.25】
华商网版权与免责声明:
② 部分内容转载自其他媒体,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。
③ 如因作品内容、版权和其他问题需要同本网联系的,请在30日内进行。
联系方式 新闻热线:029-86519800